2021年上半年水处理项目增长分析 污水处理及再生利用迎来发展新契机
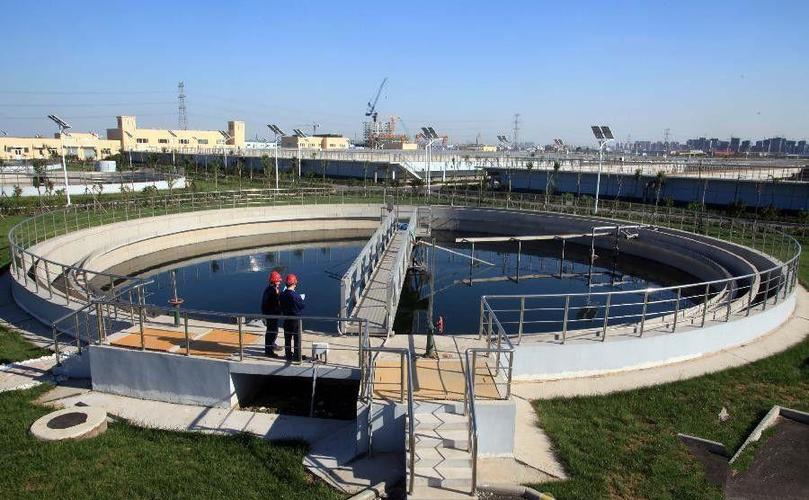
2021年上半年,我国水处理领域尤其是污水处理及再生利用项目呈现出显著增长态势,成为生态文明建设和绿色低碳转型的重要支撑。在政策引导、投资拉动和技术进步的多重作用下,行业迎来新一轮发展机遇。
一、政策驱动持续加码,顶层设计不断完善
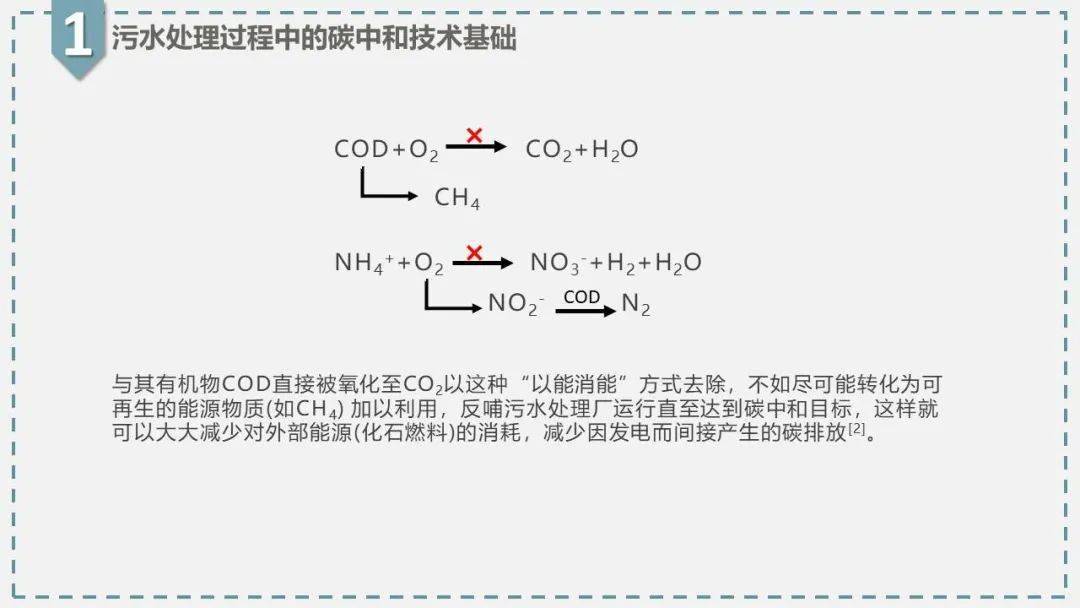
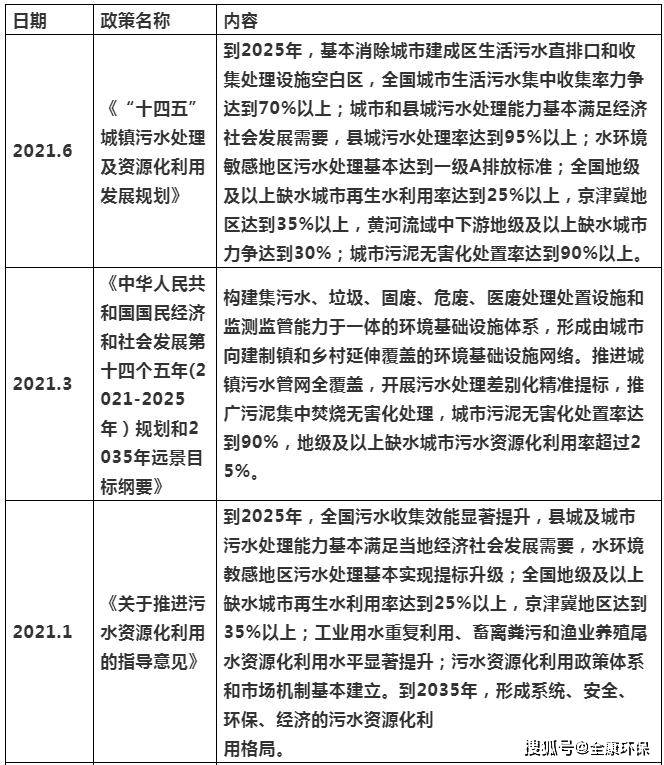
2021年是“十四五”规划开局之年,国家层面密集出台系列政策,为污水处理及再生利用项目增长提供了坚实保障。《“十四五”城镇污水处理及资源化利用发展规划》明确提出到2025年基本消除城市建成区生活污水直排口和收集处理设施空白区,县城污水处理率达到95%以上。污水资源化利用成为政策重点,国家发改委等十部门联合印发《关于推进污水资源化利用的指导意见》,提出到2025年全国污水收集效能显著提升,再生水利用率进一步提高。在碳达峰、碳中和目标引领下,污水处理行业的节能降碳与资源回收受到空前重视,各地纷纷将再生水纳入水资源统一配置,推动项目落地。
二、市场规模稳步扩大,项目数量与投资额齐升
2021年上半年,全国污水处理及再生利用项目数量较去年同期明显增加,投资规模持续扩大。据不完全统计,上半年公开招标的污水处理项目超过2000个,涵盖新建、提标改造、管网建设及再生水利用等多个类型。从投资额看,单个项目平均投资额有所上升,其中十亿级以上大型项目主要集中于长江经济带、黄河流域等重点区域。社会资本参与热情高涨,PPP模式回归理性,特许经营项目占比提升,央企、地方国企与民营龙头形成合力,推动项目加速落地。
三、区域增长分化明显,重点流域表现突出
从区域分布看,华东、华中、西南地区项目增长较快,与长江大保护、黄河流域生态保护和高质量发展等国家战略高度契合。长江经济带沿线省份持续推进污水处理提质增效,上半年项目释放量居全国前列;黄河流域省份围绕深度节水控水,加快再生水利用工程建设。相比之下,东北及西北部分地区受制于财政压力和人口外流,项目增长相对平缓,但以县城为重要载体的城镇化建设补短板需求正在释放。
四、再生利用成为增长新引擎
污水处理及再生利用领域的一个显著变化是,再生水项目占比明显提升。上半年,北京、天津、河北等地密集推进再生水厂新建及扩能工程,工业废水循环利用、市政杂用再生水替代等项目增多。膜技术、高级氧化、智慧水务等先进工艺应用日益广泛,吨水电耗和运营成本逐步下降,为规模化再生利用奠定基础。污水中资源回收(如磷回收、能源自给)试点项目开始起步,行业正从“达标排放”向“资源循环”升级。
五、新增长动能与隐忧并存
增长动能源于多重因素:一是水环境治理标准提升带动提标改造需求;二是乡村振兴战略下农村污水布局加快;三是绿色金融支持力度加大,专项债、REITs等工具拓宽融资渠道。但也需注意,部分项目存在重建设轻运营、管网配套滞后、再生水消纳渠道不畅等问题。下半年,随着政策效应进一步释放和重大工程加速实施,污水处理及再生利用项目有望保持增长韧性,但需更加注重系统性和长效运营机制建设。
2021年上半年污水处理及再生利用项目的增长不仅是规模扩张,更是质量提升和结构优化的体现,为“十四五”水生态环境保护和资源循环利用奠定了良好开局。
如若转载,请注明出处:http://www.jywsclc.com/product/44.html
更新时间:2026-10-20 02:22:50